Francia e Italia han sido, durante décadas, los dos grandes productores y exportadores de manzana de la Europa occidental. Diez años de datos de comercio exterior muestran, sin embargo, dos trayectorias que ya no se parecen en nada.
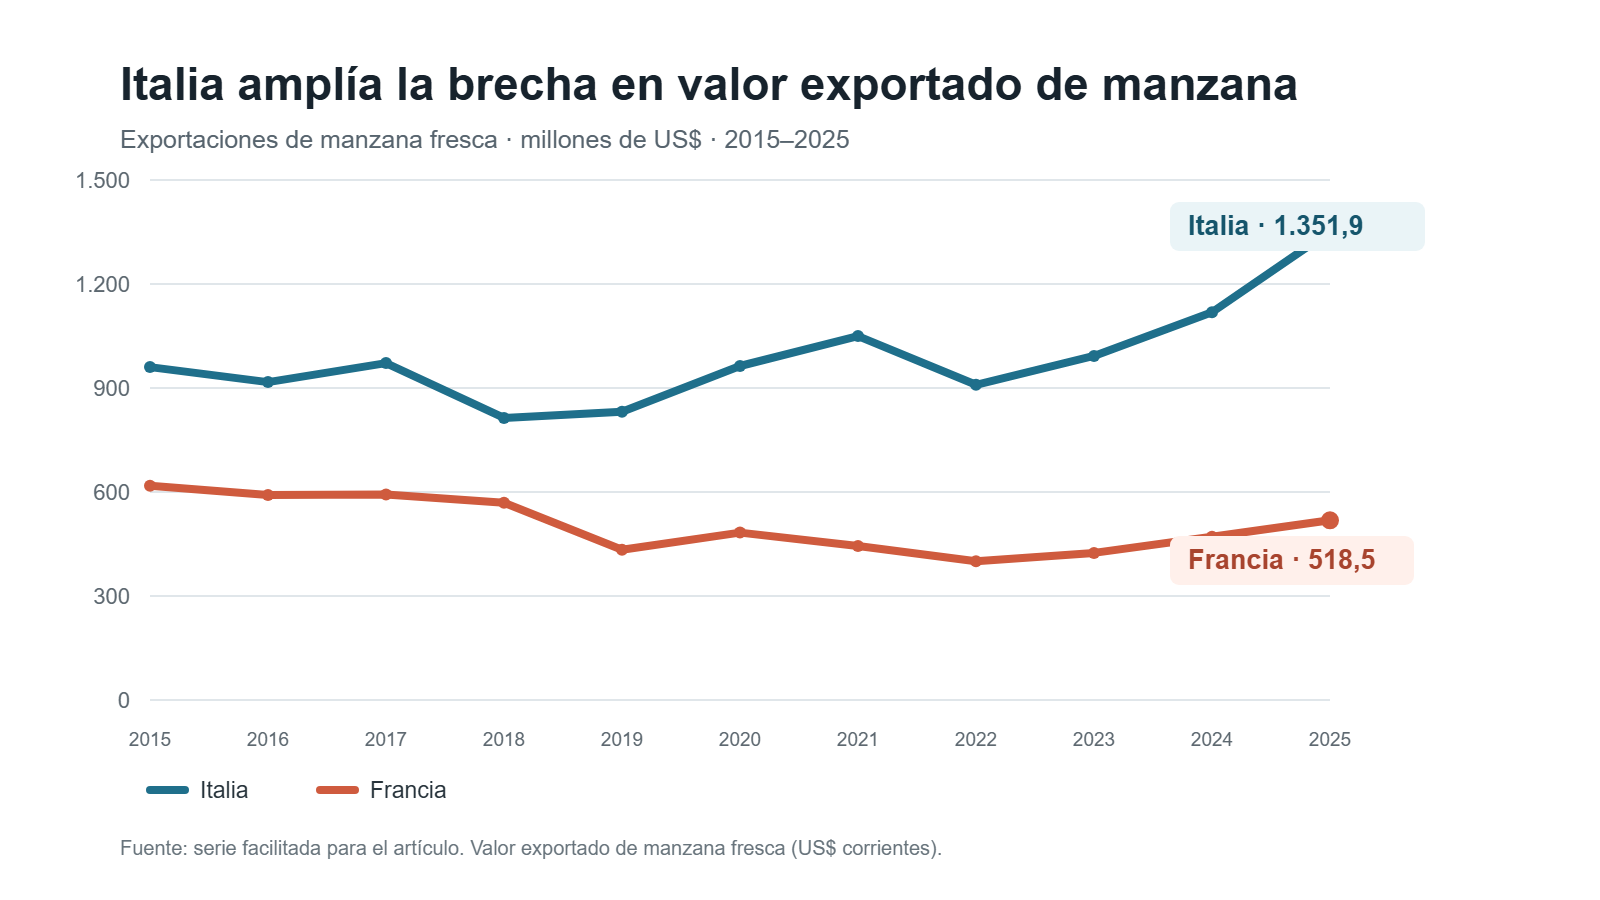
Entre 2015 y 2025, el volumen exportado por Francia ha caído un 44%, mientras que el de Italia se ha mantenido prácticamente estable y su valor ha crecido un 41%. La distancia entre ambos países, que en 2015 era de 1,8 veces en volumen, hoy es de más de 3 veces.
Este artículo repasa esa evolución año a año y explica qué ha pasado en cada país —heladas, política varietal, costes de producción, consumo interno, inversión pública— para que la brecha se haya abierto de esta manera.
Diez años de exportación de manzana: los números que marcan la diferencia
Los datos de comercio exterior de manzana fresca (partida arancelaria 080810) muestran una divergencia clara entre ambos orígenes:
| Año | Francia · valor (M US$) | Francia · peso neto (t) | Italia · valor (M US$) | Italia · peso neto (t) |
|---|---|---|---|---|
| 2015 | 618,1 | 634.084 | 960,3 | 1.143.837 |
| 2016 | 591,3 | 572.910 | 916,8 | 1.050.232 |
| 2017 | 592,9 | 535.300 | 971,6 | 1.033.666 |
| 2018 | 569,2 | 611.547 | 813,2 | 686.053 |
| 2019 | 433,6 | 381.362 | 831,2 | 934.728 |
| 2020 | 482,9 | 410.395 | 963,6 | 938.141 |
| 2021 | 444,2 | 308.946 | 1.049,8 | 921.648 |
| 2022 | 400,3 | 338.958 | 908,9 | 871.001 |
| 2023 | 424,4 | 311.370 | 992,8 | 854.302 |
| 2024 | 471,0 | 334.849 | 1.118,4 | 930.458 |
| 2025 | 518,5 | 354.998 | 1.351,9 | 1.082.552 |
Algunas cifras resumen la década:
- Francia exportó un 44% menos de manzana en volumen en 2025 que en 2015 (de 634.000 a 355.000 toneladas), aunque el valor solo cayó un 16% gracias a la subida del precio medio (de 0,98 a 1,46 US$/kg).
- Italia exportó prácticamente el mismo volumen en 2025 que en 2015 (1,08 millones de toneladas frente a 1,14 millones), pero el valor creció un 41%, hasta 1.352 millones de dólares, también impulsado por un precio medio más alto (de 0,84 a 1,25 US$/kg).
- El cociente Italia/Francia en volumen exportado pasó de 1,8 en 2015 a 3,05 en 2025. En valor, de 1,55 a 2,61.
- El punto de inflexión más visible se sitúa entre 2018 y 2021: Francia pierde un 49% de su volumen exportado en solo tres campañas, mientras Italia crece un 34% en el mismo periodo.
Esta tabla es el punto de partida. Las causas están en lo que ha ocurrido en cada país durante esos años.
Francia: una potencia manzanera en retroceso estructural
Francia fue durante décadas una de las grandes potencias europeas de la manzana. Su producción, orientada en buena medida a la exportación, encontró mercados sólidos en Reino Unido, España, Alemania y otros países europeos.
Pero el modelo se ha ido debilitando. Entre 2003 y 2023, Francia perdió el 61 % de sus exportaciones de manzana, pasando de unos 800.000 toneladas a apenas 314.000. Y lo más significativo es que esta caída exportadora ha sido muy superior a la reducción de su producción.
El caso francés muestra, por tanto, algo más profundo que una simple caída productiva: la pérdida de competitividad de un modelo históricamente orientado a la exportación. (FranceAgriMer)
El factor decisivo: los costes de producción
Uno de los principales problemas identificados por los estudios franceses es la diferencia de costes respecto a otros productores europeos.
La manzana es un cultivo con una elevada necesidad de mano de obra, especialmente en poda, aclareo y recolección. En este aspecto, Francia parte con una desventaja importante frente a Italia, España y, especialmente, Polonia.
Un estudio del Senado francés estimaba un coste laboral por tonelada de aproximadamente 159 €/t en Francia, frente a 83 €/t en Italia y 119 €/t en Polonia. La diferencia termina trasladándose al precio de la fruta y reduce el margen disponible para competir en los mercados internacionales.
La situación se refleja también en los precios de exportación. El mismo estudio señalaba diferencias importantes frente a algunos competidores, especialmente Polonia, cuyo precio podía situarse hasta 0,66 €/kg por debajo del francés.
Para un producto como la manzana, donde el comprador dispone de múltiples orígenes europeos, estas diferencias son difíciles de absorber.
Una regulación que añade presión sobre los costes
Los productores franceses también han señalado la existencia de mayores restricciones regulatorias respecto a algunos competidores europeos.
El Senado francés recogía, por ejemplo, las diferencias en las materias activas disponibles para la protección de cultivos y señalaba que determinadas restricciones nacionales podían obligar a recurrir a soluciones alternativas más costosas, como determinadas protecciones físicas.
En un cultivo intensivo en mano de obra, cada nueva operación que debe realizarse manualmente tiene un impacto económico mayor en Francia que en Polonia o Italia.
No significa que la regulación sea la única causa de la pérdida de competitividad. Pero sí puede amplificar una desventaja de costes que ya existe.
Un precio poco competitivo y un consumidor que compra menos manzana
La presión competitiva no procede de un único modelo.
Italia ha desarrollado una producción muy especializada y concentrada en determinadas regiones, con niveles elevados de productividad y una fuerte organización de la comercialización. Esta estructura permite compensar parte de sus costes y mantener una posición sólida en los mercados exteriores.
Polonia, por el contrario, basa buena parte de su ventaja en una estructura de costes mucho más baja y en una enorme capacidad productiva.
Francia queda en una posición intermedia: sus costes son superiores a los de muchos competidores y su productividad no siempre es suficiente para compensar esa diferencia.
Esta situación resulta especialmente problemática en los mercados donde la manzana francesa compite directamente con producto italiano, español o polaco.
Un huerto que envejece y no se renueva
La tasa de renovación del manzanar francés se ha desplomado: del 4% en 2020 al 2,3% en 2025, muy por debajo del 6% que el sector considera necesario para mantener la superficie productiva. En términos absolutos, Francia plantó apenas 600 hectáreas en 2023 y 500 en 2024, mientras que se arrancó alrededor de 1.000 hectáreas entre 2022 y 2025.
El resultado es una producción nacional que ha pasado de 2 millones de toneladas en el año 2000 a 1,56 millones en 2025, en un contexto en el que la producción mundial de manzana creció un 46% entre 2010 y 2024. Francia no solo no ha acompañado ese crecimiento: ha ido en sentido contrario (Agra Presse).
El caso francés es, en definitiva, un buen ejemplo de cómo un país puede mantener una producción importante y, al mismo tiempo, perder una parte considerable de su posición exportadora. En la manzana europea, la capacidad de producir ya no es suficiente: cada vez tiene más peso el coste, la productividad, la organización comercial y la capacidad de mantener mercados.
Italia: cómo el modelo Alto Adige ha blindado la exportación
Italia ha seguido el camino contrario. No ha sido inmune a las heladas ni al cambio climático —2018 fue un año flojo, con una caída del 34% en volumen exportado—, pero su recuperación posterior ha sido mucho más rápida y sostenida, hasta cerrar 2025 como el mejor año de la serie.
El peso decisivo de Trentino-Alto Adige
La clave estructural es geográfica y organizativa: la región de Trentino-Alto Adige concentra alrededor del 69% de la producción italiana de manzana, con cerca de 1,6 millones de toneladas sobre un total nacional de 2,318 millones de toneladas en 2025. Solo la provincia de Bolzano representa el 45% de la producción italiana, con más de 1,057 millones de toneladas y un crecimiento del 2% respecto al año anterior; Trentino, la provincia vecina, creció un 8% (Corriere dell'Economia).
Esta concentración en una zona de altitud, con un modelo cooperativo muy consolidado (organizaciones como VOG o VI.P agrupan a miles de productores), permite coordinar inversión, calidad y comercialización de una forma que la manzana francesa, más fragmentada geográficamente, no ha conseguido replicar.
Defensa activa frente al clima
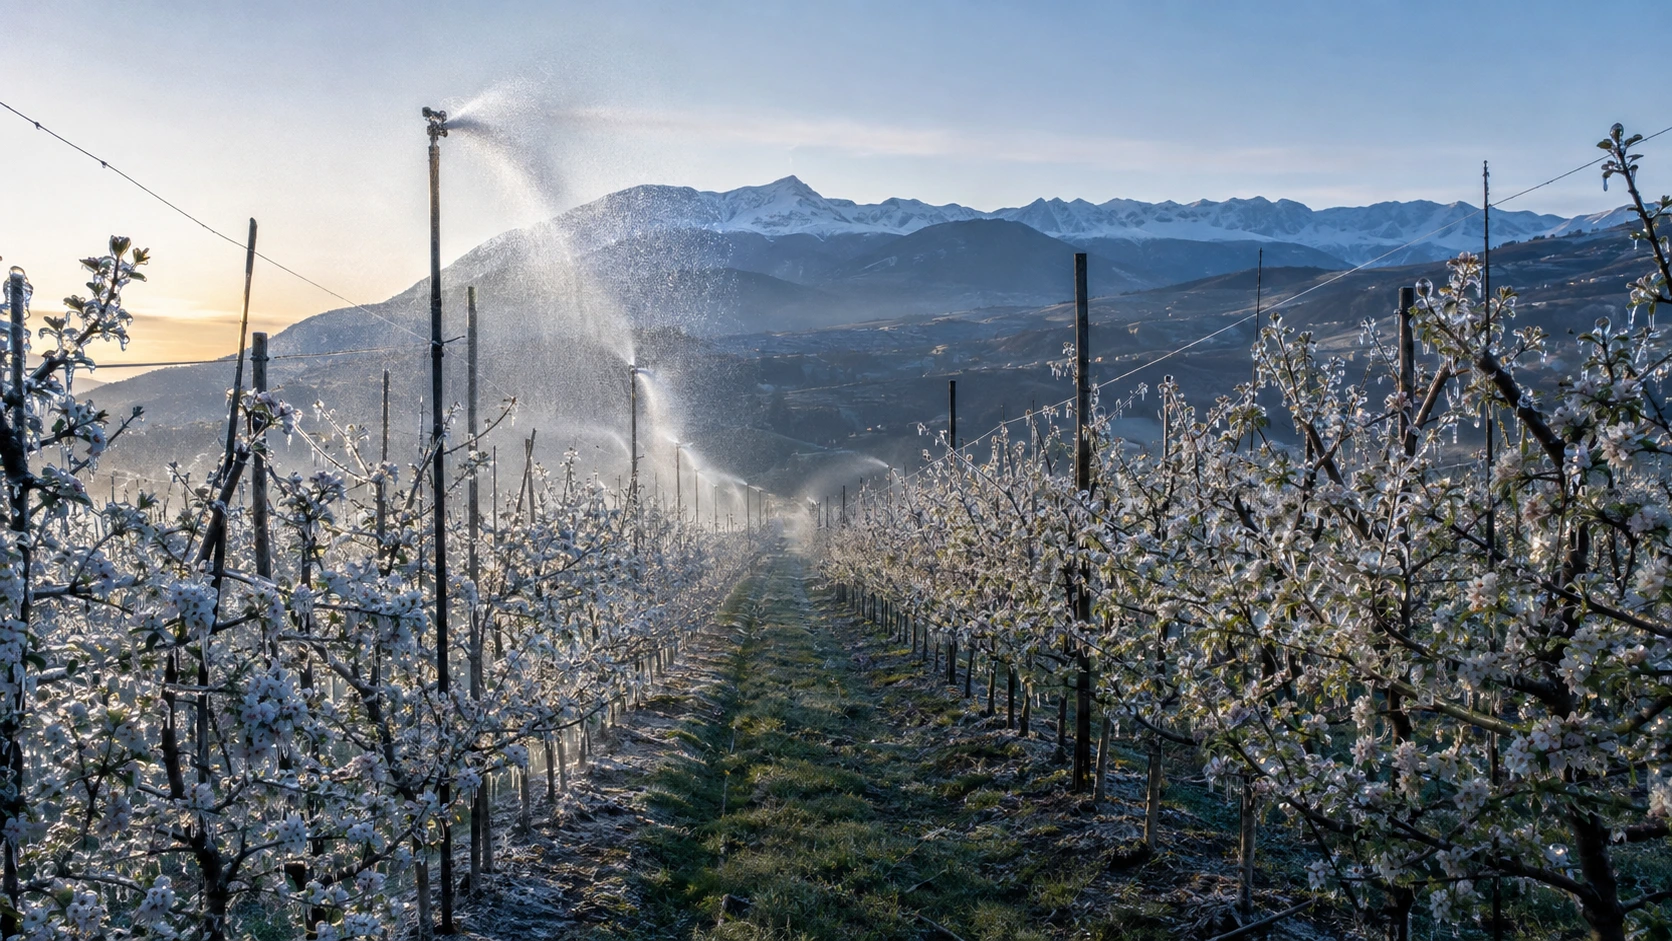
Alto Adige ha invertido de forma intensiva en sistemas de riego antiheladas (aspersión) y redes antigranizo, que cubren una parte muy amplia de la superficie productiva de la región. Estos sistemas no eliminan el riesgo climático —en la propia helada de abril de 2021 hubo daños puntuales por sobrecarga de hielo en algún meleto— pero reducen de forma significativa la exposición del cultivo a heladas tardías y granizo, dos de los riesgos que más han golpeado a Francia en el mismo periodo.
Inversión pública y renovación varietal
El sector ha contado además con respaldo público relevante: a través de fondos ligados al PNRR, el Ministerio de Agricultura italiano (Masaf) movilizó 563 millones de euros para las cadenas hortofrutícolas, generando una inversión total estimada de 893 millones de euros. Parte de ese esfuerzo se ha dirigido a renovación varietal: las nuevas variedades (fuera de las clásicas Golden, Gala, Fuji o Red Delicious) superan ya las 300.000 toneladas de producción conjunta, lo que da a Italia una oferta más diversificada frente a los gustos cambiantes del consumidor internacional (L'Adige).
2025, el año en que Italia superó a Estados Unidos y China
El resultado de esa estrategia se plasmó en 2025: Italia alcanzó una cuota del 16% del comercio mundial de manzana en valor, superando a Estados Unidos y China, con una balanza comercial de la campaña 2024/25 de en torno a 1.146 millones de euros y exportaciones que superan los 1.060 millones de kilos —cifra que coincide con los 1,08 millones de toneladas que muestran los datos de comercio exterior—. Respecto a la campaña anterior, el valor exportado creció un 19% y el volumen un 24%.
El otro factor común: el encarecimiento de los costes de producción
El clima y la estrategia comercial no son los únicos elementos en juego: los costes de producción han subido con fuerza en ambos países desde 2021-2022, y conviene incorporar esa variable para no simplificar en exceso la comparación.
En Francia, el índice IPAMPA de costes de insumos en el manzanar subió un 16,5% en la campaña 2021-2022. A esto se sumó un golpe específico: la renegociación de los contratos eléctricos en 2021 multiplicó por 2 o 3 el coste de conservación en frigorífico, justo el eslabón que permite escalonar las ventas a lo largo de la campaña. La patronal ANPP alertó de que estos sobrecostes, junto con los recargos de envase derivados de la ley AGEC, podían recortar la retribución al productor en torno a un 15% si los precios de venta no acompañaban (Réussir Fruits & Légumes).
En Italia, el coste directo de producir manzana Golden en Trentino se situó en 2023 en torno a 15.967 €/ha, de los que la mano de obra concentra 8.331 €/ha (más de la mitad); sumando amortizaciones y cargas financieras, el coste total ronda los 22.900 €/ha (AgroNotizie). En Alto Adige, el organismo consultivo del sector cifraba ya en 2022 el coste medio en 27.000 €/ha, superando el rendimiento medio por hectárea (22.500 €/ha ese año, frente a casi 25.000 €/ha en 2019), lo que llevó a reconocer que "muchas explotaciones en los últimos años no han cubierto costes, o los han cubierto por poco" (MyFruit).
La subida de costes, por tanto, ha presionado a los productores de los dos países de forma comparable, y de hecho el precio medio de exportación ha subido de forma muy similar en ambos: +50% en Francia y +49% en Italia entre 2015 y 2025. La diferencia no está en si han subido los costes, sino en la capacidad de cada origen para trasladarlos sin perder volumen: Italia lo ha hecho sobre una base exportadora estable o creciente, mientras que en Francia el encarecimiento se ha sumado a una pérdida de competitividad de precio ya existente, reforzando el ciclo de menor volumen y menor margen para amortizar los costes fijos.
Qué explica realmente la disparidad
Puestos en paralelo, los dos casos comparten el mismo punto de partida —clima cada vez más volátil, competencia creciente de Polonia y otros orígenes de Europa del Este, consumidores más exigentes— pero han llegado a resultados opuestos por decisiones y estructuras muy distintas:
- Concentración productiva vs. fragmentación. Italia concentra dos tercios de su producción en una región de montaña con un modelo cooperativo fuerte; Francia mantiene una producción más repartida y con menor capacidad de coordinación e inversión conjunta.
- Defensa activa del clima vs. exposición. Alto Adige ha protegido buena parte de su superficie con riego antiheladas y mallas antigranizo; Francia ha llegado a episodios como el de abril de 2021 con una capacidad de defensa mucho más limitada.
- Renovación varietal y de superficie. Italia invierte y renueva; Francia planta menos de la mitad de lo necesario y arranca más superficie de la que repone.
- Coste y competitividad de precio. La manzana francesa llega a mercado más cara que la italiana y, sobre todo, que la polaca, sin que eso se traduzca en mejor posicionamiento comercial.
- Fortaleza del mercado interno. El consumo doméstico italiano no ha sufrido el mismo deterioro que el francés, lo que deja a la manzana italiana en mejor posición para sostener volumen exportable.
Qué implica para los operadores de comercio internacional
Para quienes trabajan en importación y exportación de fruta, esta evolución tiene lecturas prácticas. El origen italiano gana peso relativo año tras año como referencia europea, con una oferta creciente hacia mercados fuera de la Unión Europea gracias a su volumen sostenido y a la diversificación varietal. Francia, en cambio, con una oferta cada vez más limitada y cara, pierde terreno como origen competitivo para volúmenes grandes, aunque puede mantener nichos de valor en variedades o certificaciones específicas.
Para la actividad de sourcing y desarrollo comercial, esto refuerza la necesidad de diversificar orígenes y seguir de cerca la evolución de la superficie plantada, no solo la cosecha de cada campaña: los datos muestran que las decisiones de renovación e inversión tomadas cinco o diez años antes son las que terminan explicando quién gana y quién pierde cuota en el comercio internacional de manzana.
Conclusión
En una década, Francia e Italia han recorrido caminos opuestos en la exportación de manzana. Francia arrastra un deterioro estructural —menos superficie, menos renovación, menos herramientas fitosanitarias y menos consumo interno— agravado por un evento climático extremo como la helada de 2021. Italia, apoyada en la fortaleza de Trentino-Alto Adige, en la inversión en defensa activa frente al clima y en el respaldo público a la renovación varietal, ha consolidado en 2025 su posición como primer exportador mundial de manzana en valor. La brecha entre ambos, que ya era visible en 2015, se ha triplicado en volumen una década después.