La campaña citrícola española 2026/27 ya está en marcha. Sobre el papel, el punto de partida es ligeramente mejor que el de hace un año: el Ministerio de Agricultura, Pesca y Alimentación estima una producción de 5,74 millones de toneladas, un 1,1% más que en la campaña anterior.
Pero la cifra tiene una segunda lectura. La producción prevista continúa un 4,2% por debajo de la media de las últimas cinco campañas, y el comportamiento no será homogéneo entre especies. Mientras el limón recupera terreno y el pomelo alcanza un nuevo récord, las naranjas vuelven a retroceder. MAPA
Y hay algo más que preocupa al sector: la fruta empieza a llegar a una demanda que lleva años perdiendo fuerza.
La campaña 2026/27 no será solamente una cuestión de cuántos cítricos habrá. También será una cuestión de cómo se venden, a qué precio y, sobre todo, cuánto quiere comprar el consumidor europeo.
Una campaña que empieza mucho antes de que llegue la naranja
Aunque el inicio oficial de la campaña se sitúa el 1 de septiembre, el calendario comercial de los cítricos es escalonado.
Las primeras semanas están protagonizadas por las variedades más tempranas. En septiembre ya han comenzado las recolecciones de satsumas como Iwasaki y Okitsu, con una parte importante del producto destinada a mercados europeos. A continuación llegan variedades como Orogros, Oronul o Arrufatina.
La naranja, en cambio, todavía tiene que esperar.
Las primeras Navelina están previstas para las semanas 41 y 42, es decir, durante la segunda mitad de octubre, coincidiendo con el inicio de los procesos de desverdización para determinadas partidas.
Esto hace que septiembre y octubre sean meses especialmente interesantes para observar cómo evoluciona el mercado. El producto español comienza a entrar mientras todavía existe una importante presencia de cítricos procedentes del hemisferio sur.
No todos los cítricos llegan al mercado al mismo tiempo. Y este año esa transición puede ser especialmente relevante.
5,74 millones de toneladas, pero con comportamientos muy diferentes
El aforo inicial del MAPA dibuja una campaña desigual.
Las naranjas continúan siendo, con diferencia, el principal grupo de producción, con unas 2,8 millones de toneladas. Representan aproximadamente el 49% de toda la producción española, pero retroceden un 4,6% respecto a la campaña anterior y quedan un 7,4% por debajo de la media de los últimos cinco años. El grupo Navel concentra el 72% de la producción de naranja prevista. MAPA
El impacto del verano ha sido determinante. Las altas temperaturas provocaron una caída significativa de frutos, especialmente en naranjas y clementinas, después de una primavera que, en términos generales, había presentado unas condiciones hídricas favorables. MAPA
Los pequeños cítricos, por su parte, presentan una situación algo más estable. El aforo apunta a 1,8 millones de toneladas, un 0,8% más que en la campaña anterior, aunque todavía un 4,5% por debajo de la media quinquenal.
Dentro de este grupo hay un dato especialmente significativo: las previsiones sitúan por primera vez las clementinas al mismo nivel que las mandarinas e híbridos. Las clementinas representan el 47,3% del grupo y las mandarinas e híbridos el 47,1%. MAPA
La fotografía cambia completamente cuando miramos al limón.
El limón recupera terreno y el pomelo vuelve a marcar récord
El limón es uno de los grandes protagonistas positivos del aforo.
La producción prevista alcanza las 991.800 toneladas, un 21% más que en la campaña 2025/26 y un 3% por encima de la media de los últimos cinco años. El limón Fino representa aproximadamente el 76% de la producción y Verna el 23%. MAPA
El pomelo también mantiene su trayectoria ascendente.
Con una previsión de 110.200 toneladas, volvería a alcanzar un récord por tercer año consecutivo. La producción crecería un 4,7% respecto a la campaña anterior y se situaría un 27% por encima de la media quinquenal. El incremento de superficie cultivada explica buena parte de esta evolución. MAPA
El resultado es una campaña en la que el crecimiento global del 1,1% esconde realidades muy distintas: la naranja pierde volumen, los pequeños cítricos se mantienen relativamente estables y limón y pomelo aportan buena parte de la recuperación.
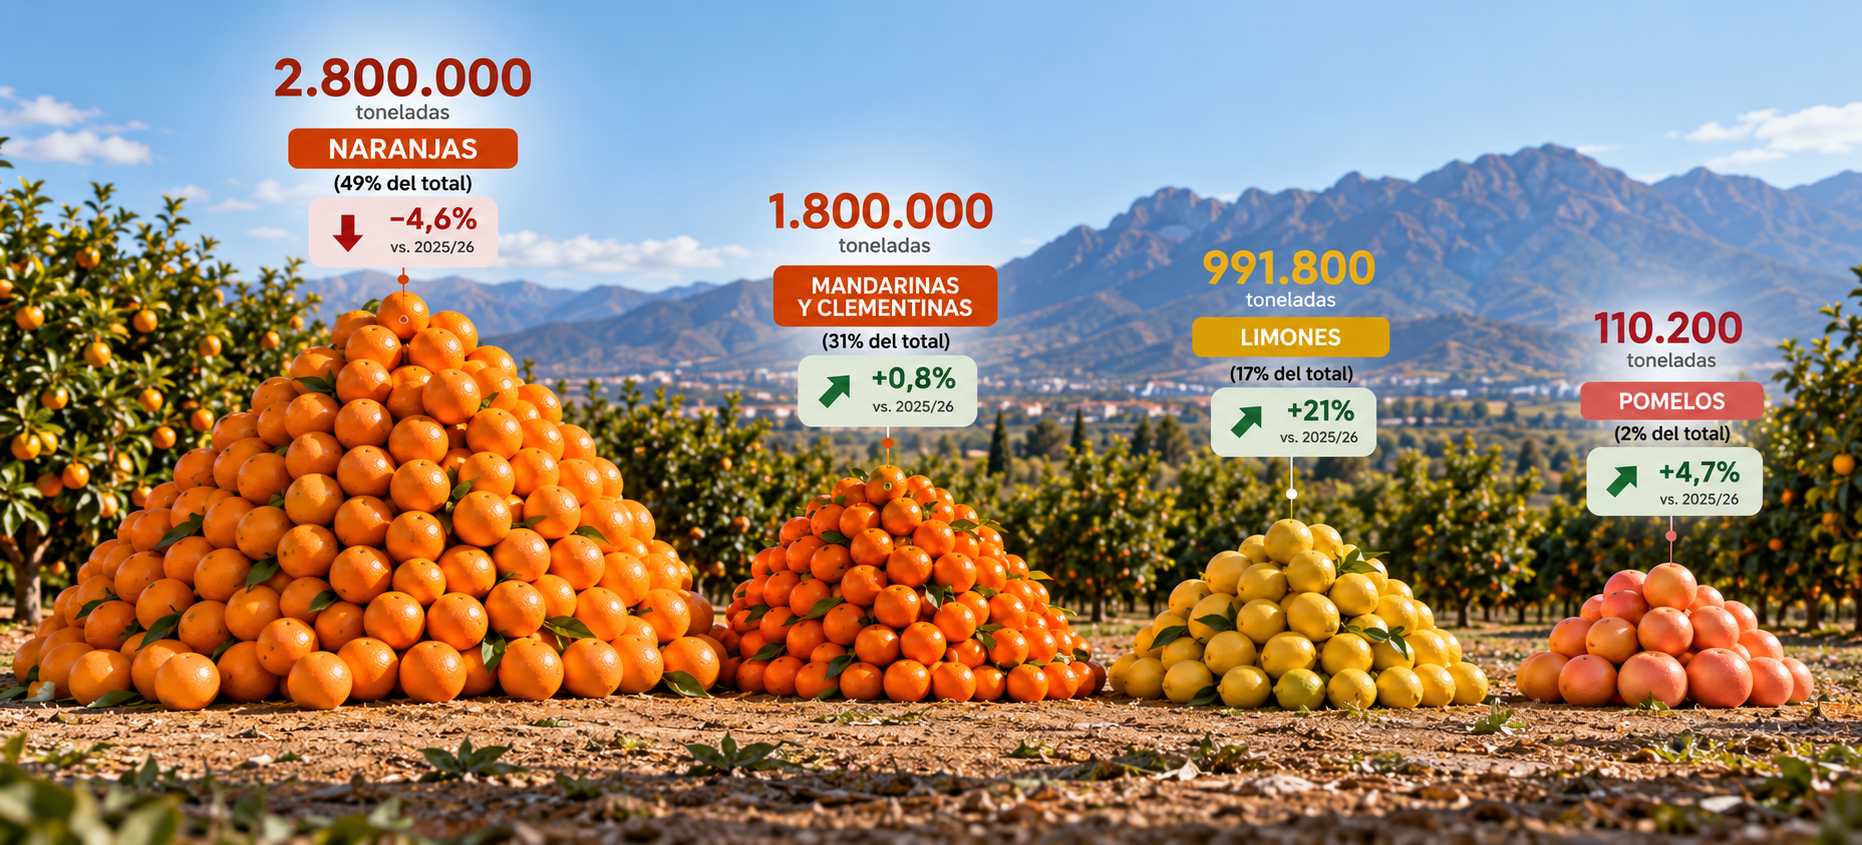
Fuente: MAPA, aforo inicial campaña 2026/27. MAPA
El problema aparece cuando la fruta llega al consumidor
Si el campo ofrece algo más de producción, el mercado doméstico está mostrando justamente la dirección contraria.
Durante el primer semestre de 2026, los hogares españoles redujeron un 8,6% el consumo de naranjas, hasta 315 millones de kilos. En mandarinas, la caída fue del 7,4%, hasta 129 millones de kilos. Son descensos particularmente significativos dentro de las principales frutas presentes en la cesta de los hogares. Valencia Plaza
No es únicamente un fenómeno de los últimos meses.
El análisis de la evolución europea realizado por Paco Borrás a partir de datos de Freshfel señala que el consumo conjunto de cítricos en la Unión Europea ha descendido alrededor de un 4% en una década, con una evolución especialmente negativa en los cítricos dulces. La caída resulta más acusada en las naranjas que en las mandarinas y es especialmente visible en mercados europeos tradicionales. Valencia Fruits
La cuestión, por tanto, va más allá de una mala campaña concreta.
Europa está consumiendo menos cítricos dulces.
Precio, comodidad y una fruta que ya no ocupa el mismo lugar
Hay varias razones detrás de esta evolución.
Una de ellas es el precio. Los años de menor producción y las dificultades climáticas han contribuido a tensionar la oferta y elevar los precios. En un contexto de aumento del coste de vida, esto puede afectar a la frecuencia con la que determinados productos entran en la cesta.
Pero hay otro cambio más profundo: los hábitos de consumo están evolucionando.
La fruta ya no se consume necesariamente de la misma manera que hace unas décadas. La comodidad tiene cada vez más importancia y, en este sentido, la mandarina parte con una ventaja evidente frente a la naranja: es fácil de pelar, fácil de transportar y fácil de consumir.
La naranja entera compite además con una oferta de fruta mucho más amplia durante todo el año.
El problema, por tanto, no consiste únicamente en convencer al consumidor de que compre una naranja española en lugar de una naranja de otro origen.
En algunos casos hay que conseguir algo más básico: que el consumidor vuelva a elegir una naranja.
El mercado europeo también ha cambiado
Mientras el consumo evoluciona, la competencia internacional gana presencia.
Los últimos datos de importaciones muestran que entre septiembre de 2025 y mayo de 2026 la Unión Europea recibió 1,57 millones de toneladas de cítricos procedentes de terceros países, un 14,9% más que durante el mismo periodo de la campaña anterior.
Sudáfrica concentró el 31,4% de esas importaciones, mientras que Egipto, Turquía y Marruecos también ocuparon posiciones destacadas. En determinados periodos de 2026, Egipto ha incrementado especialmente sus envíos de naranja.
Esto añade una dificultad al comienzo de la campaña española: el producto nacional no entra en un mercado vacío.
Las primeras mandarinas españolas llegan cuando todavía existe producto del hemisferio sur en Europa. Y durante la campaña se producirán distintos solapes con otros orígenes.
Para una categoría cuyo consumo ya está sometido a presión, la competencia por el espacio en los lineales adquiere todavía mayor importancia.
Comprar con más calma
El contexto también se está reflejando en las operaciones en campo.
En las primeras semanas de campaña, diferentes operadores han descrito un mercado más tranquilo que en años anteriores. En el caso de las primeras satsumas, las compras se están realizando con mayor cautela, después de una campaña anterior en la que parte del producto se contrató con mucha antelación y a precios elevados.
En la citricultura valenciana, las primeras cotizaciones de la campaña también han mostrado un ritmo de compras contenido. AVA-ASAJA ha señalado precios de referencia de 0,305 €/kg para Okitsu y 0,27 €/kg para Navelina, mientras reclama atención sobre la relación entre precios y costes de producción. Estas son valoraciones de la organización agraria y no equivalen a un precio de mercado único para toda España.
Es un comienzo prudente.
Después de varias campañas marcadas por incertidumbre climática, fuertes oscilaciones de producción y cambios en los precios, productores y operadores parecen afrontar la nueva temporada con más cautela.
La promoción vuelve al centro del debate
Ante esta situación, el sector está poniendo de nuevo el foco en la promoción.
El debate ya no consiste solamente en competir por precio. También consiste en recuperar relevancia para el consumidor.
El análisis europeo de Borrás apunta precisamente al problema del consumo como una de las cuestiones estructurales para naranjas y mandarinas. Y en España, organizaciones sectoriales han reclamado nuevas acciones de promoción para reforzar la presencia de los cítricos en la cesta de la compra.
Es una cuestión especialmente importante para un sector con una clara vocación exportadora.
Según el MAPA, España ha exportado de media casi 3,25 millones de toneladas de cítricos durante las cinco últimas campañas, por un valor medio cercano a 3.586 millones de euros por campaña. En torno al 51% de la producción se destina al mercado exterior, porcentaje que supera el 60% en pequeños cítricos y limón y alcanza el 82% en pomelo.
Por eso, lo que ocurre en los mercados europeos importa mucho más allá de las fronteras españolas.
Una campaña que habrá que seguir de cerca
La campaña 2026/27 comienza con una producción ligeramente superior, pero todavía alejada de los niveles medios recientes.
La fotografía tampoco es uniforme: la naranja pierde volumen, los pequeños cítricos se mantienen, el limón recupera producción y el pomelo vuelve a crecer.
Mientras tanto, el consumidor español compra menos naranjas y mandarinas, los mercados europeos muestran una tendencia descendente en el consumo de cítricos dulces y los proveedores de terceros países mantienen una presencia creciente.
Por eso, los próximos meses serán interesantes no solo por la evolución de la cosecha.
Habrá que observar qué variedades funcionan mejor, cómo responde el consumidor, cómo evolucionan los precios, cuánto producto de terceros países permanece en el mercado y qué capacidad tiene el sector para recuperar demanda.
Porque quizá el principal reto de la citricultura española ya no sea únicamente producir una buena naranja.
Sea conseguir que, cuando el consumidor llegue al lineal, quiera llevársela a casa.
Fuentes
- Ministerio de Agricultura, Pesca y Alimentación (MAPA) — Previsión de producción de cítricos 2026/27.
- FreshPlaza — Inicio de campaña, variedades tempranas, Navelina y situación comercial.
- Valencia Plaza — Evolución del consumo de naranjas y mandarinas en España.
- Valencia Fruits — Evolución del consumo y mercado citrícola europeo.
- AVA-ASAJA — Referencias sobre las primeras operaciones y precios de campaña.