Introducción
El consumidor español está cambiando la forma de hacer la compra. En 2025, los hogares realizaron 233 actos de compra, ocho más que un año antes, pero redujeron la cantidad adquirida en cada visita hasta 6,1 kg/litros. Al mismo tiempo, el supermercado reforzó su posición como principal canal de compra, hasta alcanzar el 68,2% del volumen total, mientras que el comercio tradicional cayó hasta el 10,6%. Mapa Servicio
Sin embargo, cuando analizamos específicamente los alimentos frescos, y especialmente la fruta y las hortalizas, el mapa de distribución es diferente. La proximidad y el comercio especializado siguen conservando una cuota significativa, aunque los supermercados continúan ganando terreno.
Para productores y operadores hortofrutícolas, esta evolución es relevante: no solo está cambiando cuánto compra el consumidor, sino también dónde, con qué frecuencia y bajo qué condiciones espera encontrar el producto.
El supermercado ya concentra casi 7 de cada 10 compras
En el conjunto de la alimentación, el cambio es muy claro:
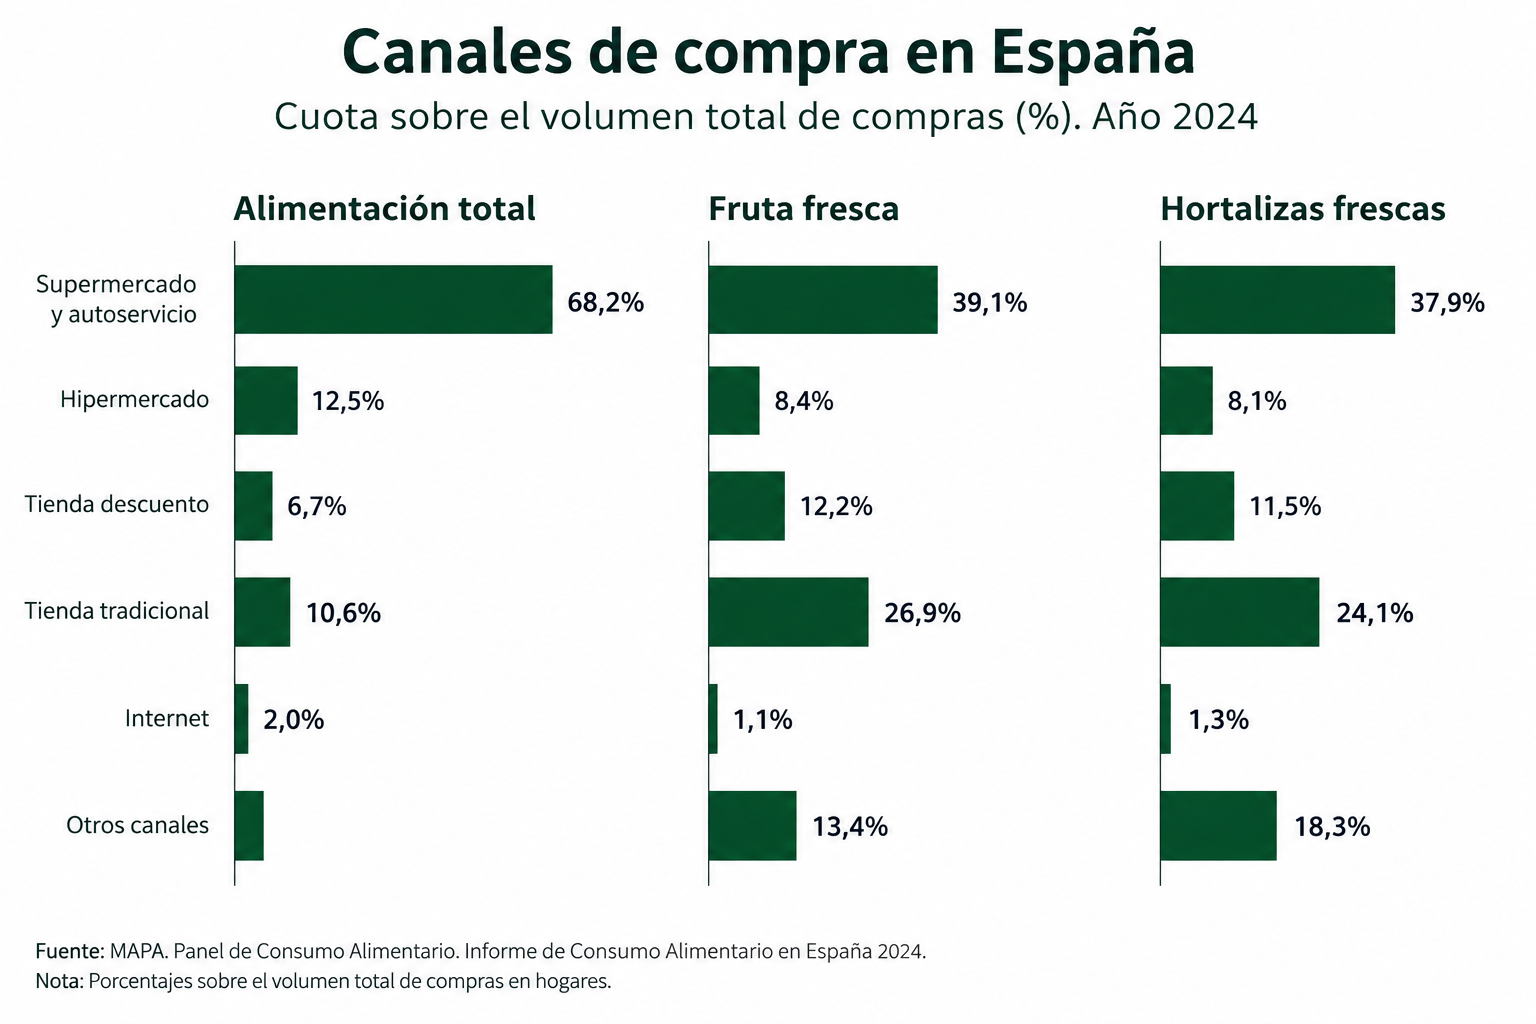
El supermercado ganó 2,4 puntos porcentuales respecto a 2024, mientras que el comercio tradicional perdió más de tres puntos. El consumidor busca proximidad, practicidad, variedad y capacidad para resolver la compra en un único establecimiento. Mapa Servicio
Además, esta transformación coincide con una mayor frecuencia de compra: los hogares compraron ocho veces más durante el año, pero con cestas ligeramente más pequeñas y un ticket prácticamente estable en 19,4 euros. Mapa Servicio
Pero la fruta fresca cuenta una historia diferente
Aquí aparece uno de los datos más interesantes para el sector hortofrutícola.
En 2024, el supermercado y autoservicio concentró el 39,1% del volumen de fruta fresca comprado por los hogares españoles, frente al 26,9% de la tienda tradicional. La tienda de descuento representó otro 12,2% y el hipermercado un 8,4%. Ministerio de Agricultura
Además, el supermercado aumentó un 4,3% su volumen de fruta fresca respecto al año anterior, mientras que la tienda tradicional redujo sus compras un 7,0%. Ministerio de Agricultura
En hortalizas frescas se observa un patrón similar: el supermercado y autoservicio representó el 37,9% del volumen, frente al 24,1% de la tienda tradicional. El primero aumentó un 2,7% mientras que el segundo retrocedió un 2,5%. Ministerio de Agricultura
Es decir: la frutería sigue teniendo mucho más peso en frescos que en el conjunto de la alimentación, pero la dirección del mercado favorece a la distribución moderna.
La fruta fresca mantiene una importante dependencia del canal especializado
La diferencia respecto al conjunto de la alimentación es considerable.
En fruta fresca, supermercado y tienda tradicional juntos representaban aproximadamente dos tercios del volumen comprado en 2024.
| Canal | Fruta fresca 2024 | Hortalizas frescas 2024 |
|---|---|---|
| Supermercado + autoservicio | 39,1% | 37,9% |
| Tienda tradicional | 26,9% | 24,1% |
| Tienda descuento | 12,2% | 11,5% |
| Hipermercado | 8,4% | 8,1% |
| E-commerce | 1,1% | 1,3% |
| Otros canales | 13,4% | 18,3% |
Fuente: MAPA, Panel de Consumo Alimentario.
Esto demuestra que no se puede analizar la distribución hortofrutícola simplemente aplicando las cuotas generales de la alimentación.
¿Qué está buscando el consumidor?
Los datos de 2025 apuntan hacia un consumidor que combina tres factores:
frecuencia + proximidad + control del gasto.
Compra más veces, adquiere menos cantidad en cada visita y mantiene prácticamente estable el importe de cada cesta. Paralelamente, los alimentos frescos ganaron un 1,2% en volumen y un 6,7% en gasto durante 2025, mientras que la fruta fresca aumentó un 0,5% en volumen. Mapa Servicio
Para el sector hortofrutícola esto tiene una consecuencia importante: la disponibilidad del producto, la regularidad del suministro, el formato y la capacidad logística adquieren cada vez más importancia.
El consumidor no necesariamente está abandonando la fruta o la verdura. Está cambiando cómo y dónde la compra.
¿Qué significa para productores, distribuidores e importadores?
La evolución del canal plantea varias consecuencias:
1. El supermercado seguirá siendo estratégico
La distribución moderna concentra cada vez más volumen y ofrece una enorme capacidad de comercialización. Para un proveedor hortofrutícola, estar preparado para trabajar con estos canales puede determinar el acceso a una parte creciente del mercado.
2. La tienda tradicional sigue siendo relevante en frescos
Aunque pierde cuota, mantiene un peso muy superior en fruta y hortalizas al que presenta en la alimentación general. No es un canal residual.
3. La logística gana importancia
Más frecuencia de compra y menores cantidades por cesta favorecen modelos de suministro capaces de garantizar regularidad, frescura y reposición.
4. El origen por sí solo no basta
Para productores e importadores, la cuestión no es únicamente disponer del producto. Es poder ofrecer el producto adecuado, en el formato adecuado, en el momento adecuado y con una logística competitiva.
Conclusión
El supermercado domina cada vez más la distribución alimentaria española, pero la fruta y las hortalizas mantienen una estructura de canales mucho más diversa.
La tienda tradicional continúa teniendo un peso considerable, mientras que supermercados y tiendas de descuento siguen ganando protagonismo. Al mismo tiempo, el consumidor compra con mayor frecuencia y ajusta las cantidades adquiridas.
Para la cadena hortofrutícola, el mensaje es claro: el mercado está evolucionando hacia una distribución más concentrada, más frecuente y más exigente en disponibilidad y eficiencia logística.
Y esto afecta tanto a productores españoles como a operadores que trabajan con diferentes orígenes internacionales.
Fuente
Ministerio de Agricultura, Pesca y Alimentación (MAPA), Panel de Consumo Alimentario.
El MAPA ya ha publicado el Informe Anual del Consumo Alimentario 2025, con los datos más recientes sobre consumo, canales de compra y comportamiento de los hogares.