Introduction
Le consommateur espagnol change la façon de faire ses courses. En 2025, les ménages ont réalisé 233 actes d'achat, huit de plus qu'un an auparavant, mais ont réduit la quantité achetée à chaque visite jusqu'à 6,1 kg/litres. En même temps, le supermarché a renforcé sa position en tant que principal canal d'achat, atteignant 68,2 % du volume total, tandis que le commerce traditionnel a chuté à 10,6 %. Carte de Service
Cependant, lorsque nous analysons spécifiquement les aliments frais, et en particulier les fruits et légumes, la carte de distribution est différente. La proximité et le commerce spécialisé conservent une part significative, bien que les supermarchés continuent de gagner du terrain.
Pour les producteurs et les opérateurs de fruits et légumes, cette évolution est pertinente : non seulement cela change combien le consommateur achète, mais aussi où, à quelle fréquence et dans quelles conditions il s'attend à trouver le produit.
Le supermarché concentre déjà presque 7 achats sur 10
Dans l'ensemble de l'alimentation, le changement est très clair :
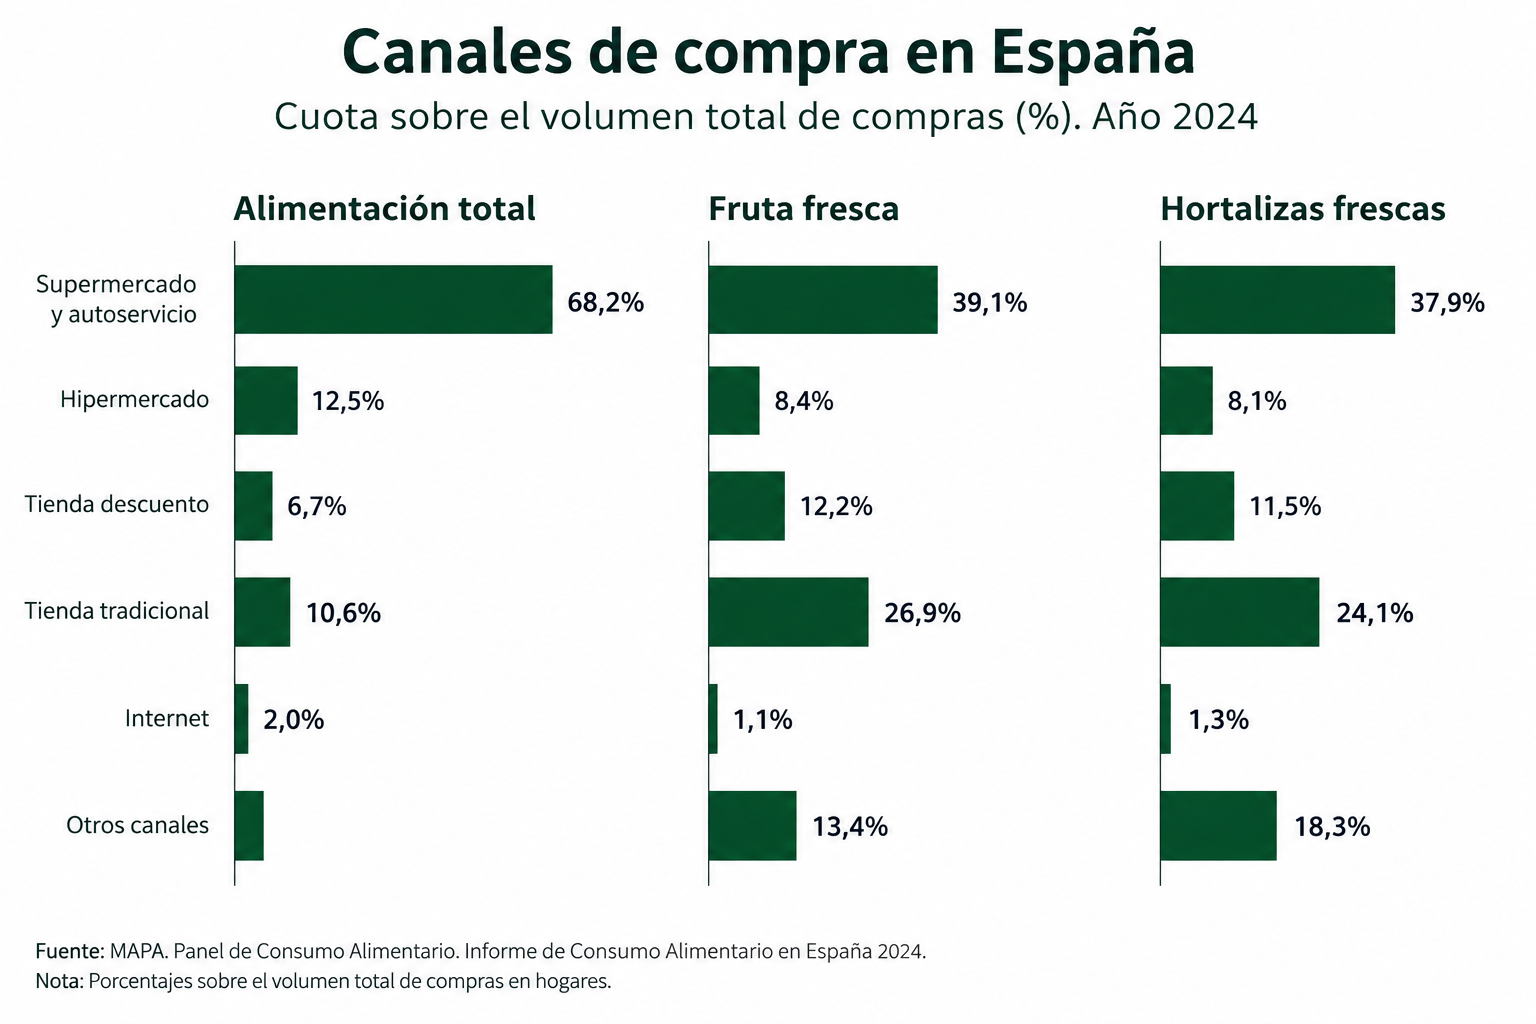
Le supermarché a gagné 2,4 points de pourcentage par rapport à 2024, tandis que le commerce traditionnel a perdu plus de trois points. Le consommateur recherche la proximité, la praticité, la variété et la capacité de résoudre ses achats dans un seul établissement. Carte Service
De plus, cette transformation coïncide avec une fréquence d'achat accrue : les ménages ont acheté huit fois plus au cours de l'année, mais avec des paniers légèrement plus petits et un ticket pratiquement stable à 19,4 euros. Carte Service
Mais les fruits frais racontent une histoire différente
Voici l'un des données les plus intéressantes pour le secteur des fruits et légumes.
En 2024, le supermarché et l'auto-service ont concentré 39,1 % du volume de fruits frais achetés par les ménages espagnols, contre le 26,9 % du magasin traditionnel. Le magasin à prix réduits a représenté un autre 12,2 % et l'hypermarché 8,4 %. Ministère de l'Agriculture
De plus, le supermarché a augmenté de 4,3 % son volume de fruits frais par rapport à l'année précédente, tandis que le magasin traditionnel a réduit ses achats de 7,0 %. Ministère de l'Agriculture
Pour les légumes frais, un schéma similaire est observé : le supermarché et l'auto-service ont représenté 37,9 % du volume, contre 24,1 % du magasin traditionnel. Le premier a augmenté de 2,7 % tandis que le second a reculé de 2,5 %. Ministère de l'Agriculture
C'est-à-dire : la fruiterie a toujours beaucoup plus de poids dans les frais que dans l'ensemble de l'alimentation, mais la direction du marché favorise la distribution moderne.
Les fruits frais maintiennent une importante dépendance du canal spécialisé
La différence par rapport à l'ensemble de l'alimentation est considérable.
Dans les fruits frais, supermarché et magasin traditionnel ensemble représentaient environ deux tiers du volume acheté en 2024.
| Canal | Fruits frais 2024 | Légumes frais 2024 |
|---|---|---|
| Supermarché + libre-service | 39,1% | 37,9% |
| Magasin traditionnel | 26,9% | 24,1% |
| Magasin discount | 12,2% | 11,5% |
| Hypermarché | 8,4% | 8,1% |
| E-commerce | 1,1% | 1,3% |
| Autres canaux | 13,4% | 18,3% |
Source : MAPA, Panel de Consommation Alimentaire.
Cela démontre que on ne peut pas analyser la distribution hortofruticole simplement en appliquant les parts générales de l'alimentation.
Que recherche le consommateur ?
Les données de 2025 pointent vers un consommateur qui combine trois facteurs :
fréquence + proximité + contrôle des dépenses.
Achète plus souvent, acquiert moins de quantité à chaque visite et maintient pratiquement stable le montant de chaque panier. Parallèlement, les aliments frais ont gagné un 1,2% en volume et un 6,7% en dépenses pendant 2025, tandis que les fruits frais ont augmenté de 0,5% en volume. Carte Service
Pour le secteur hortofruticole, cela a une conséquence importante : la disponibilité du produit, la régularité de l'approvisionnement, le format et la capacité logistique acquièrent de plus en plus d'importance.
Le consommateur n'abandonne pas nécessairement les fruits ou les légumes. Il est en train de changer comment et où il les achète.
Que signifie cela pour les producteurs, distributeurs et importateurs?
L'évolution du canal pose plusieurs conséquences:
1. Le supermarché restera stratégique
La distribution moderne concentre de plus en plus de volume et offre une énorme capacité de commercialisation. Pour un fournisseur de fruits et légumes, être prêt à travailler avec ces canaux peut déterminer l'accès à une part croissante du marché.
2. Le magasin traditionnel reste pertinent pour les produits frais
Bien qu'il perde des parts de marché, il conserve un poids bien supérieur en fruits et légumes par rapport à l'alimentation générale. Ce n'est pas un canal résiduel.
3. La logistique prend de l'importance
Une fréquence d'achat plus élevée et des quantités plus faibles par panier favorisent des modèles d'approvisionnement capables de garantir régularité, fraîcheur et réapprovisionnement.
4. L'origine à elle seule ne suffit pas
Pour les producteurs et les importateurs, la question n'est pas seulement de disposer du produit. Il s'agit de pouvoir offrir le bon produit, dans le bon format, au bon moment et avec une logistique compétitive.
Conclusion
Le supermarché domine de plus en plus la distribution alimentaire espagnole, mais les fruits et les légumes conservent une structure de canaux beaucoup plus diversifiée.
Le magasin traditionnel continue d'avoir un poids considérable, tandis que les supermarchés et les magasins à prix réduits continuent de gagner en importance. En même temps, le consommateur achète plus fréquemment et ajuste les quantités acquises.
Pour la chaîne hortofruticole, le message est clair : le marché évolue vers une distribution plus concentrée, plus fréquente et plus exigeante en disponibilité et en efficacité logistique.
Et cela affecte à la fois les producteurs espagnols et les opérateurs qui travaillent avec différentes origines internationales.
Source
Ministère de l'Agriculture, de la Pêche et de l'Alimentation (MAPA), Panel de Consommation Alimentaire.
Le MAPA a déjà publié le Rapport Annuel sur la Consommation Alimentaire 2025, avec les données les plus récentes sur la consommation, les canaux d'achat et le comportement des ménages.