Una caja de fruta puede recorrer cientos o miles de kilómetros antes de llegar a una tienda. Detrás de ella hay un productor, una empresa comercializadora, transporte, almacenes, operadores logísticos y, finalmente, un comprador.
Pero hay una pregunta mucho más difícil de responder: ¿quién tiene capacidad para negociar las condiciones de esa operación?
La pregunta vuelve a estar sobre la mesa en Europa. Un reciente informe del Tribunal de Cuentas Europeo señala que las organizaciones de productores de frutas y hortalizas (OPFH) siguen teniendo, en muchos casos, una posición débil frente a los grandes compradores, a pesar del apoyo recibido durante años por parte de la Unión Europea.
El problema, por tanto, no parece ser únicamente cuánto produce el sector. También es cómo se organiza para vender lo que produce.
Producir juntos para invertir y negociar mejor
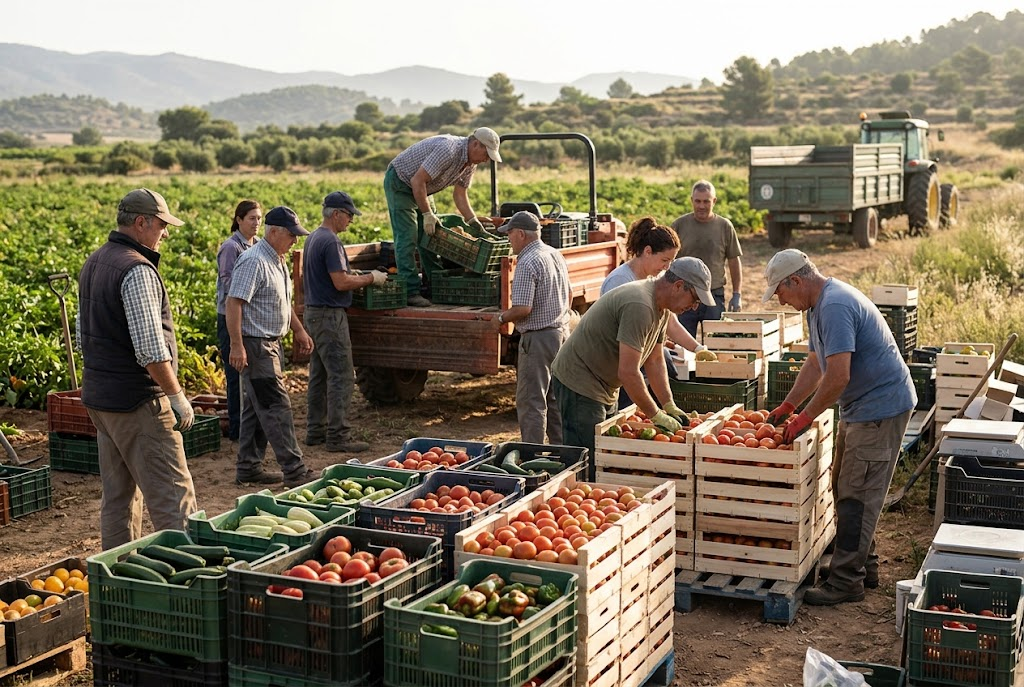
La idea detrás de las organizaciones de productores va más allá de vender juntos. La pertenencia a una OP permite también canalizar programas de apoyo que facilitan determinadas inversiones en las explotaciones y en las estructuras de comercialización. Para un productor individual, afrontar algunas de estas inversiones puede resultar mucho más difícil o directamente imposible en la mayoría de los casos.
Al mismo tiempo, trabajar de forma conjunta permite concentrar oferta, comercializar mayores volúmenes, mejorar la logística y adaptar mejor la producción a las necesidades del mercado. También facilita inversiones en tecnología, calidad, ahorro de agua o energía e instalaciones.
Es decir, la unión tiene una doble dimensión: permite invertir y permite ganar escala comercial.
La Unión Europea ha destinado recursos importantes a este modelo. En 2023, las organizaciones de productores de frutas y hortalizas recibieron 1.060 millones de euros de apoyo europeo.
Sobre el papel, la concentración de productores debería traducirse también en una mayor capacidad de negociación frente a los compradores. Pero la realidad es más desigual: pertenecer a una organización no garantiza por sí solo tener una posición fuerte en el mercado.
Y ahí empieza la parte más interesante de la historia.
El tamaño también se negocia
El informe del Tribunal de Cuentas Europeo muestra una realidad muy diferente entre los Estados miembros.
En 2024 había 1.488 organizaciones de productores reconocidas en la Unión Europea, que agrupaban a 187.372 agricultores. Pero el número de agricultores miembros había caído un 39% entre 2012 y 2023.
También existen enormes diferencias en la proporción de producción comercializada a través de estas organizaciones. El Tribunal de Cuentas sitúa el porcentaje desde apenas un 0,8% en Eslovenia hasta el 86% en Dinamarca.
La diferencia no es menor.
Una organización que puede ofrecer grandes volúmenes, una gama amplia de productos, continuidad durante la campaña y capacidad logística tiene más herramientas para negociar que otra que representa una oferta pequeña y fragmentada.
En otras palabras, la concentración de la oferta también forma parte de la competitividad.
El informe señala que, salvo excepciones como Bélgica y Países Bajos, las organizaciones de productores siguen siendo, en general, poco grandes o poco conocidas como para negociar desde una posición fuerte frente a los grandes retailers.
España produce mucho. Y vende todavía más lejos
España ofrece un buen ejemplo de la dimensión que puede alcanzar el sector.
En 2025, el valor de la producción española de frutas y hortalizas alcanzó 20.909 millones de euros, el 51% de la producción vegetal y el 28% de la producción final agraria.
Y su dimensión comercial es todavía mayor cuando miramos al exterior.
Entre enero y julio de 2026, España exportó 7,5 millones de toneladas de frutas y hortalizas frescas, por un valor de 12.039 millones de euros. El volumen descendió un 1% respecto al mismo periodo de 2025, pero el valor aumentó un 6%.
Es un dato interesante porque muestra que el tamaño del mercado no se mide únicamente en toneladas.
Durante ese mismo periodo, algunas categorías exportaron menos volumen pero incrementaron claramente su valor. El limón, por ejemplo, redujo sus toneladas exportadas, pero aumentó un 21% su facturación exterior. En el caso del pepino, el volumen creció un 1,4%, mientras que su valor aumentó un 19%.
La capacidad comercial, por tanto, no consiste simplemente en mover más producto.
Consiste también en encontrar el mercado adecuado, en el momento adecuado y con las condiciones adecuadas.
Una cadena cada vez más compleja
El mercado hortofrutícola europeo tampoco funciona como un circuito cerrado.
España exporta enormes cantidades, pero también importa cada vez más producto. Durante el primer semestre de 2026, las importaciones españolas de frutas y hortalizas frescas alcanzaron 2,566 millones de toneladas, un 6,8% más que un año antes. El valor ascendió a 3.086 millones de euros.
Más de la mitad del volumen importado —el 54%— procedió de países de fuera de la Unión Europea, que representaron además más del 72% del valor de las importaciones.
Esto refleja algo fundamental del comercio agroalimentario actual: los mercados están conectados.
La información también tiene valor
En este contexto, ganar capacidad comercial no depende únicamente de producir más o de tener una estructura mayor.
También depende de saber qué está buscando el mercado.
Qué producto falta.
Qué cliente necesita suministro.
Qué origen puede ofrecerlo.
Qué formato necesita.
En qué momento.
Y bajo qué condiciones puede cerrarse una operación.
Es aquí donde adquieren importancia los distintos modelos de comercialización que conviven en el sector: organizaciones de productores, empresas comercializadoras, exportadores, distribuidores y también intermediarios especializados.
No cumplen exactamente la misma función, pero todos forman parte de una misma cadena.
En determinadas operaciones, un broker puede actuar como punto de conexión entre una empresa que necesita comprar y otra que necesita vender. Su valor no está necesariamente en poseer el producto, sino en conocer el mercado, identificar oportunidades y encontrar rápidamente la contraparte adecuada.
Es un modelo especialmente útil cuando la oferta y la demanda están fragmentadas o cuando una operación requiere discreción, rapidez o acceso a una red comercial concreta.
Más comercio no significa automáticamente más poder
Aquí está la paradoja.
El sector hortofrutícola europeo mueve enormes cantidades de producto y genera un volumen económico considerable. Las exportaciones españolas, por ejemplo, alcanzaron 12.039 millones de euros en los siete primeros meses de 2026.
Pero el tamaño del mercado no garantiza por sí mismo una posición negociadora fuerte.
El Tribunal de Cuentas Europeo concluye que las organizaciones de productores siguen teniendo, en muchos casos, dificultades para competir con grandes compradores. Entre los factores que identifica están las diferencias entre países, la complejidad de las reglas y la falta de atractivo suficiente para algunos agricultores.
La cuestión, por tanto, no es simplemente cuánto vale el sector.
La pregunta es cómo se distribuye la capacidad de tomar decisiones dentro de una cadena cada vez más internacionalizada.
Quizá el futuro pase por conectar mejor las piezas
No existe una única respuesta.
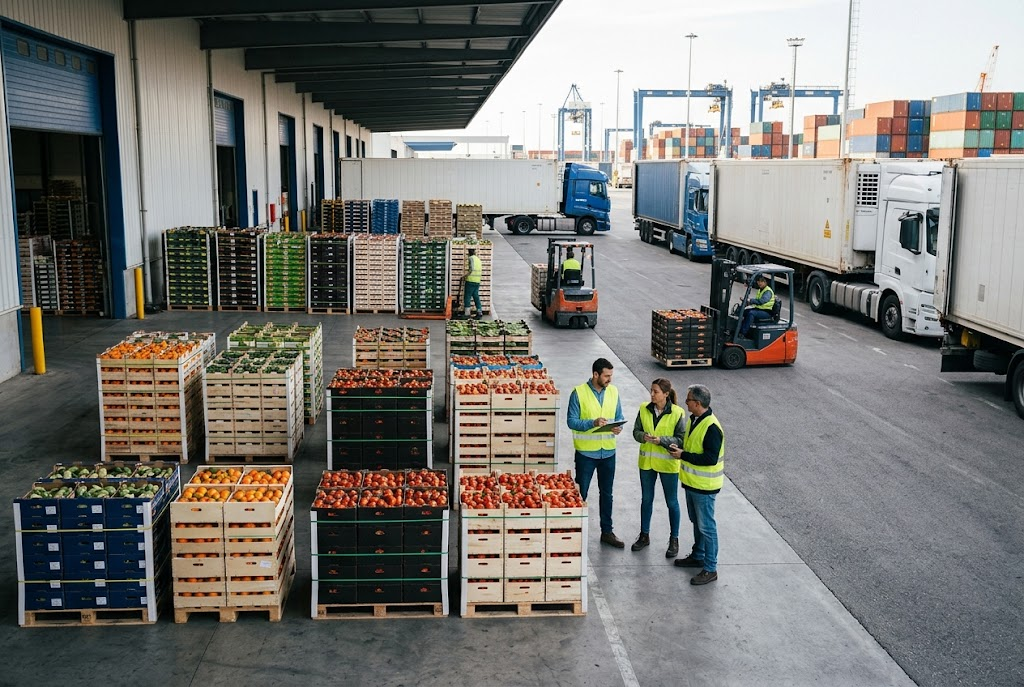
El productor seguirá siendo el origen de todo. Las organizaciones de productores pueden aportar concentración y escala. Los comercializadores y exportadores aportan acceso a mercados. La logística hace posible que el producto llegue a destino. Y los intermediarios pueden conectar necesidades concretas de compra y venta.
Lo que está cambiando es la complejidad de esa conexión.
Hoy una operación hortofrutícola puede implicar distintos países, ventanas comerciales muy concretas, requisitos de calidad, formatos diferentes, transporte internacional y decisiones que deben tomarse con rapidez.
En ese escenario, la información, la red comercial y la capacidad de conectar oferta y demanda también son activos.
Porque producir una buena fruta es solo el principio.
Después hay que encontrar quién la necesita.
Y ahí empieza, realmente, el mercado.