Une caisse de fruits peut parcourir des centaines ou des milliers de kilomètres avant d'arriver dans un magasin. Derrière elle, il y a un producteur, une entreprise de commercialisation, le transport, des entrepôts, des opérateurs logistiques et, enfin, un acheteur.
Mais il y a une question beaucoup plus difficile à répondre : qui a la capacité de négocier les conditions de cette opération ?
La question est de nouveau sur la table en Europe. Un récent rapport de la Cour des comptes européenne indique que les organisations de producteurs de fruits et légumes (OPFH) continuent d'avoir, dans de nombreux cas, une position faible face aux grands acheteurs, malgré le soutien reçu pendant des années de la part de l'Union européenne.
Le problème, donc, ne semble pas être uniquement combien le secteur produit. C'est aussi comment il s'organise pour vendre ce qu'il produit.
Produire ensemble pour investir et négocier mieux
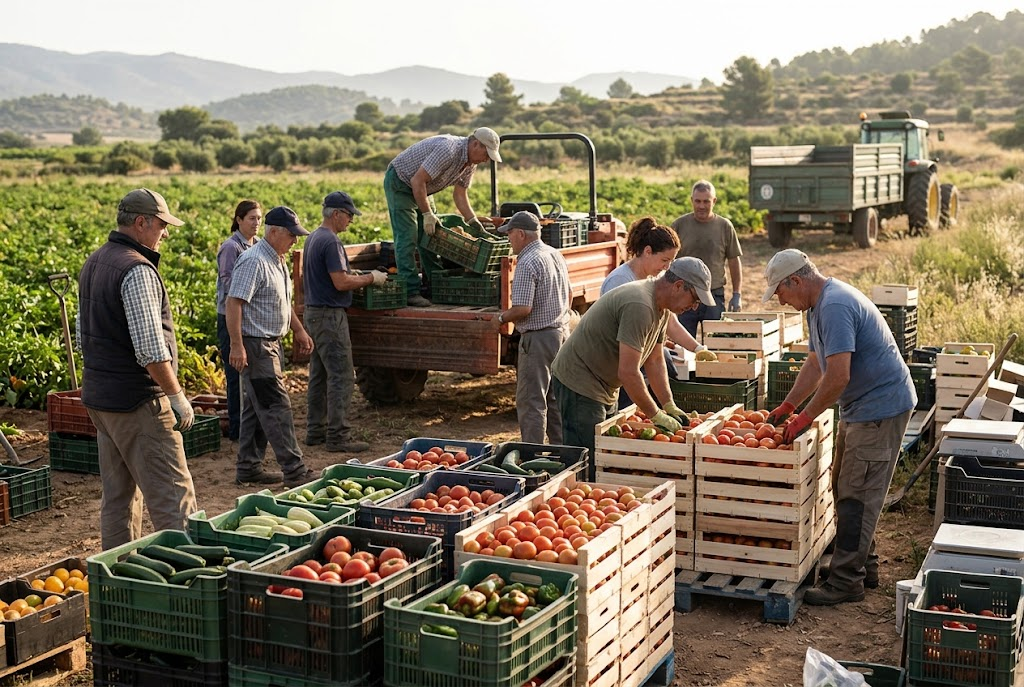
L'idée derrière les organisations de producteurs va au-delà de la vente conjointe. L'appartenance à une OP permet également de canaliser des programmes de soutien qui facilitent certains investissements dans les exploitations et dans les structures de commercialisation. Pour un producteur individuel, faire face à certains de ces investissements peut s'avérer beaucoup plus difficile ou directement impossible dans la plupart des cas.
En même temps, travailler de manière conjointe permet de concentrer l'offre, de commercialiser des volumes plus importants, d'améliorer la logistique et d'adapter mieux la production aux besoins du marché. Cela facilite également les investissements dans la technologie, la qualité, l'économie d'eau ou d'énergie et les installations.
C'est-à-dire que l'union a une double dimension : permet d'investir et permet de gagner en échelle commerciale.
L'Union européenne a alloué des ressources importantes à ce modèle. En 2023, les organisations de producteurs de fruits et légumes ont reçu 1.060 millions d'euros de soutien européen.
Sur le papier, la concentration des producteurs devrait également se traduire par une plus grande capacité de négociation face aux acheteurs. Mais la réalité est plus inégale : appartenir à une organisation ne garantit pas à lui seul d'avoir une position forte sur le marché.
Et c'est là que commence la partie la plus intéressante de l'histoire.
La taille se négocie aussi
Le rapport de la Cour des comptes européenne montre une réalité très différente entre les États membres.
En 2024, il y avait 1.488 organisations de producteurs reconnues dans l'Union européenne, qui regroupaient 187.372 agriculteurs. Mais le nombre d'agriculteurs membres avait chuté de 39% entre 2012 et 2023.
Il existe également d'énormes différences dans la proportion de production commercialisée par le biais de ces organisations. La Cour des comptes situe le pourcentage depuis à peine un 0,8% en Slovénie jusqu'à 86% au Danemark.
La différence n'est pas négligeable.
Une organisation qui peut offrir de grands volumes, une large gamme de produits, une continuité pendant la campagne et une capacité logistique a plus d'outils pour négocier qu'une autre qui représente une offre petite et fragmentée.
En d'autres termes, la concentration de l'offre fait également partie de la compétitivité.
Le rapport indique que, sauf exceptions comme la Belgique et les Pays-Bas, les organisations de producteurs restent, en général, peu grandes ou peu connues pour négocier depuis une position forte face aux grands détaillants.
L'Espagne produit beaucoup. Et vend encore plus loin
L'Espagne offre un bon exemple de la dimension que peut atteindre le secteur.
En 2025, la valeur de la production espagnole de fruits et légumes a atteint 20.909 millions d'euros, 51 % de la production végétale et 28 % de la production agricole finale.
Et sa dimension commerciale est encore plus grande lorsque nous regardons à l'extérieur.
Entre janvier et juillet 2026, l'Espagne a exporté 7,5 millions de tonnes de fruits et légumes frais, pour une valeur de 12.039 millions d'euros. Le volume a diminué de 1 % par rapport à la même période de 2025, mais la valeur a augmenté de 6 %.
C'est un chiffre intéressant car il montre que la taille du marché ne se mesure pas uniquement en tonnes.
Au cours de cette même période, certaines catégories ont exporté moins de volume mais ont clairement augmenté leur valeur. Le citron, par exemple, a réduit ses tonnes exportées, mais a augmenté de 21 % son chiffre d'affaires à l'export. Dans le cas du concombre, le volume a augmenté de 1,4 %, tandis que sa valeur a augmenté de 19 %.
La capacité commerciale, donc, ne consiste pas simplement à déplacer plus de produits.
Elle consiste aussi à trouver le marché adéquat, au bon moment et avec les bonnes conditions.
Une chaîne de plus en plus complexe
Le marché des fruits et légumes européen ne fonctionne pas non plus comme un circuit fermé.
L'Espagne exporte d'énormes quantités, mais elle importe également de plus en plus de produits. Au cours du premier semestre de 2026, les importations espagnoles de fruits et légumes frais ont atteint 2,566 millions de tonnes, soit 6,8 % de plus qu'un an auparavant. La valeur a atteint 3,086 millions d'euros.
Plus de la moitié du volume importé — le 54% — provenait de pays en dehors de l'Union européenne, qui représentaient également plus de 72 % de la valeur des importations.
Cela reflète quelque chose de fondamental dans le commerce agroalimentaire actuel : les marchés sont connectés.
L'information a également de la valeur
Dans ce contexte, gagner en capacité commerciale ne dépend pas uniquement de produire plus ou d'avoir une structure plus grande.
Cela dépend aussi de savoir ce que le marché recherche.
Quel produit manque.
Quel client a besoin d'approvisionnement.
Quelle origine peut l'offrir.
Quel format est nécessaire.
À quel moment.
Et sous quelles conditions une opération peut être conclue.
C'est ici que prennent de l'importance les différents modèles de commercialisation qui coexistent dans le secteur : organisations de producteurs, entreprises de commercialisation, exportateurs, distributeurs et également intermédiaires spécialisés.
Ils n'ont pas exactement la même fonction, mais tous font partie d'une même chaîne.
Dans certaines opérations, un courtier peut agir comme point de connexion entre une entreprise qui a besoin d'acheter et une autre qui a besoin de vendre. Sa valeur ne réside pas nécessairement dans la possession du produit, mais dans connaître le marché, identifier des opportunités et trouver rapidement la contrepartie adéquate.
C'est un modèle particulièrement utile lorsque l'offre et la demande sont fragmentées ou lorsqu'une opération nécessite de la discrétion, de la rapidité ou un accès à un réseau commercial spécifique.
Plus de commerce ne signifie pas automatiquement plus de pouvoir
Voici la paradoxe.
Le secteur des fruits et légumes européen déplace d'énormes quantités de produits et génère un volume économique considérable. Les exportations espagnoles, par exemple, ont atteint 12,039 milliards d'euros au cours des sept premiers mois de 2026.
Mais la taille du marché ne garantit pas en soi une position de négociation forte.
La Cour des comptes européenne conclut que les organisations de producteurs continuent d'avoir, dans de nombreux cas, des difficultés à rivaliser avec de grands acheteurs. Parmi les facteurs qu'elle identifie figurent les différences entre les pays, la complexité des règles et le manque d'attrait suffisant pour certains agriculteurs.
La question, donc, n'est pas simplement combien vaut le secteur.
La question est de savoir comment se répartit la capacité de prendre des décisions au sein d'une chaîne de plus en plus internationalisée.
Peut-être que l'avenir réside dans une meilleure connexion des pièces
Il n'existe pas de réponse unique.
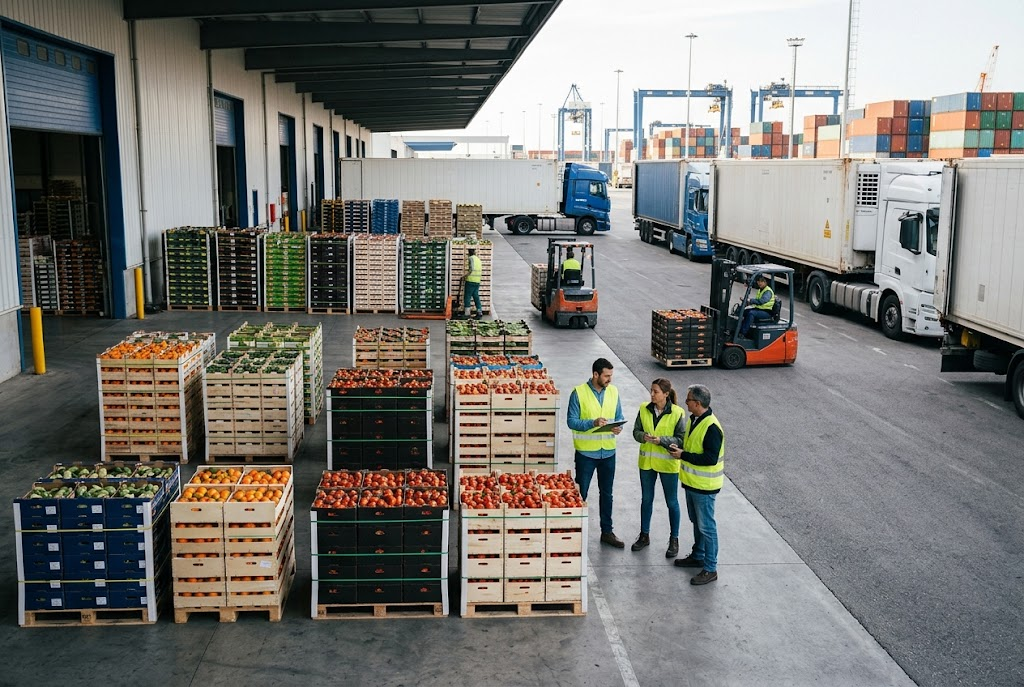
Le producteur restera l'origine de tout. Les organisations de producteurs peuvent apporter concentration et échelle. Les commercialisateurs et exportateurs apportent un accès aux marchés. La logistique permet au produit d'atteindre sa destination. Et les intermédiaires peuvent connecter des besoins concrets d'achat et de vente.
Ce qui change, c'est la complexité de cette connexion.
Aujourd'hui, une opération hortofruticole peut impliquer différents pays, des fenêtres commerciales très concrètes, des exigences de qualité, des formats différents, du transport international et des décisions qui doivent être prises rapidement.
Dans ce scénario, l'information, le réseau commercial et la capacité de connecter l'offre et la demande sont également des atouts.
Parce que produire un bon fruit n'est que le début.
Après, il faut trouver qui en a besoin.
Et c'est là que commence, vraiment, le marché.